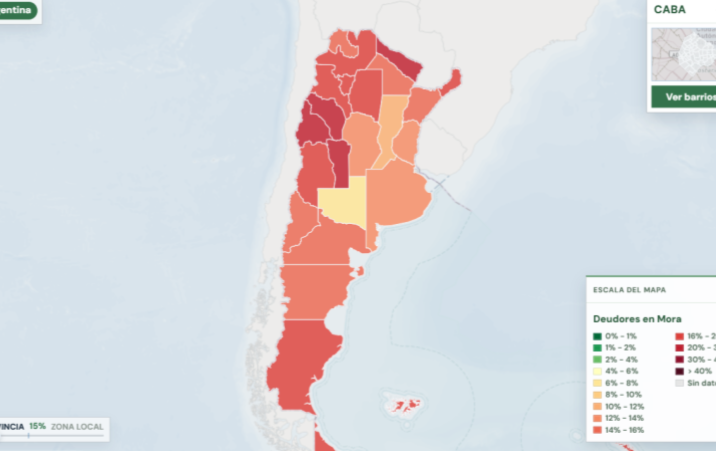
Las PyMEs, que concentran más del 70% del empleo formal y sostienen la actividad productiva en todo el país, atraviesan un escenario de grave estrés financiero. A través de su nueva herramienta interactiva para Empresas, el proyecto Mapa de la Deuda presenta una radiografía del endeudamiento corporativo en la Argentina.
La brecha por tamaño: la asfixia del eslabón más chico
El análisis por tamaño de empresa demuestra que el deterioro crediticio se concentra con fuerza en las unidades más vulnerables del entramado productivo:
Microempresas en alerta máxima: registran una tasa de mora del 17,73% en monto, casi cinco veces el registro de las grandes empresas (3,74%). En cantidad de firmas, casi 14 de cada 100 microempresas endeudadas (13,83%) ya están en situación irregular.
Pequeñas y medianas empresas: la morosidad en montos alcanza el 9,86% en las pequeñas empresas, con el 12,07% de las firmas en mora, y se sitúa en el 7,34% en las medianas.
Grandes empresas: concentran el 90,3% del total del crédito del país, equivalente a $74,01 billones, con una mora por monto del 3,74%.
Monotributistas y autónomos: el ecosistema de trabajadores independientes y cuentapropistas productivos registra un atraso del 11,67% en montos, que afecta al 15,16% de los deudores: más de 645.000 personas en mora.
La tasa general de mora empresarial, del 4,13% en montos, oculta una profunda distorsión regresiva: mientras las grandes empresas mantienen indicadores más bajos, las micro y pequeñas PyMEs sufren una morosidad de dos dígitos que amenaza directamente la cadena de pagos y los puestos de trabajo.
Los sectores más afectados por el modelo económico
La asfixia financiera afecta directamente a los sectores más intensivos en mano de obra, cuyos ingresos dependen de un mercado interno deprimido:
Construcción: es la actividad con mayor deterioro crediticio. En las microempresas del sector, la mora alcanza el 27,85% en montos y el 19,86% en cantidad de firmas. El informe vincula esta situación con el freno a la obra pública y el encarecimiento de los costos de la construcción privada.
Industria orientada a bienes de consumo: la morosidad en las microempresas llega al 20,50%, en un contexto marcado por la contracción del mercado interno y el aumento de los costos operativos.
Comercio: los negocios dedicados a la venta de bienes esenciales registran una mora del 19,75%, mientras que en el comercio de bienes de lujo alcanza el 17%.
Un deterioro generalizado de la economía empresarial
El informe también señala otros indicadores que reflejan las dificultades financieras de las empresas:
Durante el último trimestre de 2025 se triplicó la cantidad de empresas y personas que emitieron cheques sin fondos.
El 42,3% de las PyMEs que refinanciaron sus deudas durante 2026 volvió a entrar en situación de morosidad, frente al 16,3% que mejoró su situación crediticia. Entre las grandes empresas, el 49% empeoró su situación y solo el 10,9% logró mejorarla.
La mora de las PyMEs en los canales de crédito con garantías registró un fuerte aumento: se triplicó en las sociedades de garantía recíproca (SGR) durante los últimos dos años y se duplicó en los fondos de garantía de carácter público (FGCP) durante el primer semestre de 2026.
Divergencias en las economías regionales
El monitor territorial de las 24 jurisdicciones expone fuertes diferencias geográficas. Las provincias donde la actividad depende en mayor medida de micro y pequeños emprendimientos registran algunos de los índices más críticos de mora corporativa: Santiago del Estero (13,32%), Chaco (12,28%), La Rioja (11,74%) y Chubut (11,41%).
En contraste, la Ciudad de Buenos Aires (2,40%) y Tierra del Fuego (1,52%) exhiben menores niveles de atraso, una diferencia que el informe relaciona con la concentración de sedes centrales corporativas.
"El promedio general del 4% da una falsa sensación de normalidad porque las grandes empresas concentran nueve de cada diez pesos y tienen menores montos en mora. Pero en las micro y pequeñas PyMEs, que son las que generan la mayor parte del trabajo registrado, los niveles de mora de dos dígitos muestran una asfixia real. Cuando una PyME no puede sostener sus deudas y baja la persiana, no quiebra un número en una planilla, se destruyen fuentes de trabajo reales en todo el territorio nacional", señalaron desde el equipo de investigación del Mapa de la Deuda.
Tel fijo: 03482468456
Celular: 3482607365 (claro)
Email: [email protected]
Raúl Enrique Dubouloy
Dr Ortiz N 759 (3580)
Villa Ocampo - Provincia de Santa Fe
