La morosidad de los créditos al sector privado registró una caída en septiembre, después de varios meses de deterioro, según datos de la consultora 1816. Seguramente, de confirmarse el dato por parte del Banco Central, el presidente tuitero Milei y sus funcionarios salgan a afirmar que fue producto de una mejora en las condiciones crediticias bancarias y de los ingresos de los hogares. Pero, en realidad, responde a que las familias, sin margen de seguir endeudándose, acudieron masivamente a los bancos a refinanciar sus saldos para mantener vivo el instrumento del crédito. De acuerdo con el documento, detrás de la mejora aparece un fenómeno que gana peso en el sistema financiero: los hogares refinancian sus obligaciones para evitar que los atrasos se conviertan en incumplimientos formales, mientras el volumen de deuda reestructurada alcanza nuevos máximos y la irregularidad de los préstamos a las empresas mantiene su tendencia ascendente.
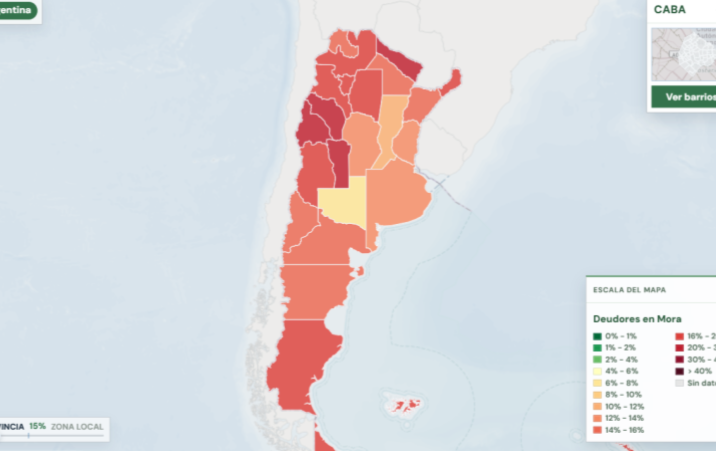
Sobre la base del último procesamiento de la Central de Deudores del Banco Central (CENDEU) realizado por la consultora 1816, la irregularidad del crédito al sector privado no financiero se ubicó en el 7,5 por ciento en septiembre, por debajo del 7,75 por ciento registrado en agosto. La mejora se concentró en los préstamos a las familias, cuya morosidad descendió del 12,81 por ciento al 12,2 por ciento, mientras que en el financiamiento a las empresas el indicador volvió a subir, del 3,8 por ciento al 3,82 por ciento.
La diferencia entre ambos segmentos responde a la capacidad de negociación directa de los deudores. En los hogares, la refinanciación permite reordenar vencimientos y volver a contabilizar como vigente una deuda que presentaba atrasos, lo que contribuye a reducir el saldo registrado como moroso. En las empresas, en cambio, los montos involucrados, las condiciones crediticias y la capacidad de generar ingresos para afrontar los compromisos pueden volver más complejas las negociaciones con los bancos.
El informe de 1816 destaca que las refinanciaciones de los hogares alcanzaron un nuevo máximo en septiembre: ya representan el 3,9 por ciento del crédito total a las familias y acumulan un volumen estimado de 2,9 billones de pesos. En el caso de las empresas, las deudas refinanciadas equivalen al 0,9 por ciento del crédito total, una proporción menor que también alcanzó un récord, aunque sin impedir que la mora continuara aumentando.
La caída de septiembre, por lo tanto, debe leerse junto con la evolución de los saldos refinanciados y no como un indicador aislado de recuperación. La posibilidad de modificar las condiciones de pago puede evitar que una obligación entre en situación irregular, pero no significa necesariamente que el deudor haya mejorado sus ingresos o que pueda afrontar sin dificultades el nuevo cronograma de vencimientos.
El comportamiento de la morosidad bancaria está condicionado tanto por la capacidad de los deudores para cumplir con sus obligaciones como por la evolución del crédito total. El indicador se calcula a partir de la proporción de los préstamos considerados irregulares sobre el conjunto de las financiaciones, de modo que puede disminuir si se reduce el saldo impago o si parte de las obligaciones deja de computarse como irregular tras una refinanciación.
En septiembre, según 1816, el saldo en mora de los préstamos a las familias cayó un 4,1 por ciento real respecto del mes anterior. Esa reducción fue determinante para explicar la mejora del indicador, dado que el stock total de crédito a los hogares permaneció relativamente estancado. La consultora también señaló que la morosidad descendió en las 12 principales entidades financieras que concentran los préstamos a las familias, una señal de que el movimiento no se limitó a un banco en particular, sino que se extendió al conjunto de las principales entidades del sistema. Sin embargo, la disminución del saldo irregular convive con una expansión de los mecanismos de refinanciación.
Tel fijo: 03482468456
Celular: 3482607365 (claro)
Email: [email protected]
Raúl Enrique Dubouloy
Dr Ortiz N 759 (3580)
Villa Ocampo - Provincia de Santa Fe
